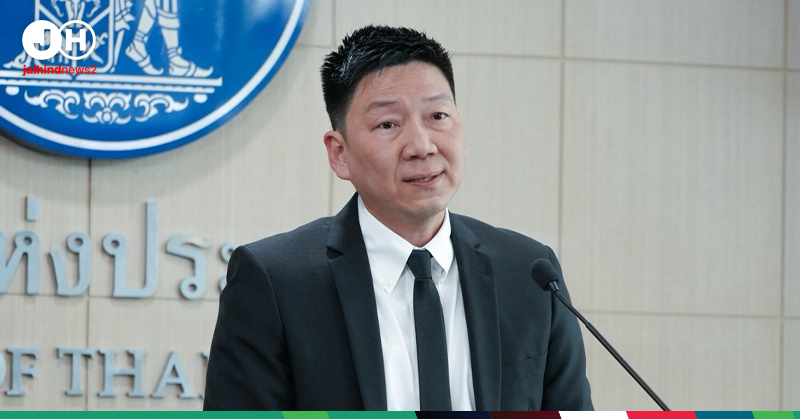
นายสุโชติ เปี่ยมชล ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบแบบจำลอง และวิเคราะห์ความเสี่ยงสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) หรือ แบงก์ชาติ รายงานผลการดำเนินงานธนาคารพาณิชย์ ไตรมาส 2 ปี 2569 ในส่วนของกำไรสุทธิมีจำนวน 8.3 หมื่นล้านบาท เพิ่มขึ้น 6.8% เทียบกับช่วงเดียวกันปีก่อน กำไรดังกล่าวยังเพิ่มมากขึ้นกว่าไตรมาส 1 ปี 2569 ที่มีจำนวน 6.4 หมื่นล้านบาท รวมครึ่งปีธนาคารพาณิชย์มีกำไรสทธิแล้วประมาณ 1.5 แสนล้านบาท
ทั้งนี้ แบงก์ชาติรายงานว่า กำไรสุทธิของธนาคารพาณิชย์ในปี 2568 มีจำนวน 2.82 แสนล้านบาท ลดลงจากปี 2567 ที่ธนาคารพาณิชย์มีกำไรสุทธิ 2.72 แสนล้านบาท
แบงก์ชาติรานงาน กำไรสุทธิของระบบธนาคารพาณิชย์ปรับเพิ่มขึ้นจากระยะเดียวกันปีก่อน จากกำไรที่มาจากการวัดมูลค่ายุติธรรมของตราสารทางการเงินและค่านายหน้าซื้อขายหลักทรัพย์ที่เพิ่มขึ้นเป็นสำคัญ ประกอบกับค่าใช้จ่ายสำรองลดลงหลังจากที่ธนาคารพาณิชย์ได้กันสำรองไปค่อนข้างมากในช่วงก่อนหน้า และมีการบริหารต้นทุนการดำเนินงานที่ดีขึ้น ซึ่งช่วยชดเชยรายได้ดอกเบี้ยสุทธิที่ปรับลดลง ตามการปรับลดอัตราดอกเบี้ยให้กับลูกหนี้สอดคล้องกับทิศทางของอัตราดอกเบี้ยนโยบายและการช่วยเหลือลูกหนี้อย่างต่อเนื่อง
แบงก์ชาติ ยังรายงานว่า ระบบธนาคารพาณิชย์มีความมั่นคงและมีเสถียรภาพ โดยมีเงินกองทุน เงินสำรอง และสภาพคล่องอยู่ในระดับสูง สินเชื่อระบบธนาคารพาณิชย์ (รวมเครือ) ไตรมาส 2 ปี 2569 ขยายตัวที่ 2.0% จากระยะเดียวกันปีก่อน จากการขยายตัวของสินเชื่อธุรกิจขนาดใหญ่เป็นสำคัญตามความต้องการเงินทุนหมุนเวียนที่เพิ่มขึ้นอันเนื่องมาจากต้นทุนพลังงานและราคาวัตถุดิบที่ปรับสูงขึ้น
ขณะที่สินเชื่อ SMEs และสินเชื่ออุปโภคบริโภคยังหดตัวต่อเนื่อง ตามความเสี่ยงด้านเครดิตที่ยังอยู่ในระดับสูง
ด้านคุณภาพสินเชื่อ NPL (Stage 3) ณ ไตรมาส 2 ปี 2569 ปรับลดลงมาอยู่ที่ 5.34 แสนล้านบาท จากการเร่งบริหารจัดการคุณภาพหนี้เป็นสำคัญ ส่งผลให้สัดส่วน NPL ต่อสินเชื่อรวมทรงตัวอยู่ที่ 2.82% ใกล้เคียงกับไตรมาสก่อนซึ่งเป็นช่วงต้นของสถานการณ์ความขัดแย้งในตะวันออกกลาง สำหรับสินเชื่อ Stage 2 ปรับลดลงมาอยู่ที่ 6.78% ส่วนหนึ่งจากลูกหนี้กลุ่มเปราะบางที่ไหลเป็น NPL เพิ่มขึ้น ขณะที่มีลูกหนี้บางส่วนที่เดิมถูกจัดชั้นเชิงคุณภาพปรับตัวดีขึ้น อย่างไรก็ดี ธนาคารพาณิชย์ยังให้ความช่วยเหลือลูกหนี้ด้วยการปรับโครงสร้างหนี้เชิงป้องกันอย่างต่อเนื่อง ซึ่งมีส่วนช่วยชะลอการเกิด NPL ใหม่
ในระยะต่อไป สถานการณ์ความขัดแย้งในตะวันออกกลางที่ยังมีความไม่แน่นอนและการฟื้นตัวของเศรษฐกิจไทยที่ไม่ทั่วถึง ยังเป็นปัจจัยกดดันความสามารถในการชำระหนี้ โดยเฉพาะกลุ่มลูกหนี้ SMEs ที่เปราะบางอยู่เดิม และภาคครัวเรือนที่เผชิญกับความผันผวนของรายได้และค่าครองชีพที่สูงขึ้น จึงควรติดตามแนวโน้มคุณภาพสินเชื่อของธนาคารพาณิชย์อย่างใกล้ชิดต่อไป ทั้งนี้ มาตรการการลดภาระหนี้ของทางการและการสนับสนุนสภาพคล่องจากสถาบันการเงินที่ต่อเนื่องคาดว่าจะมีส่วนช่วยประคับประคองภาคธุรกิจและครัวเรือนในระยะต่อไป